美国太阳能投资激增、航运燃料转型与英国电动车政策松动,跨境碳风险需关注
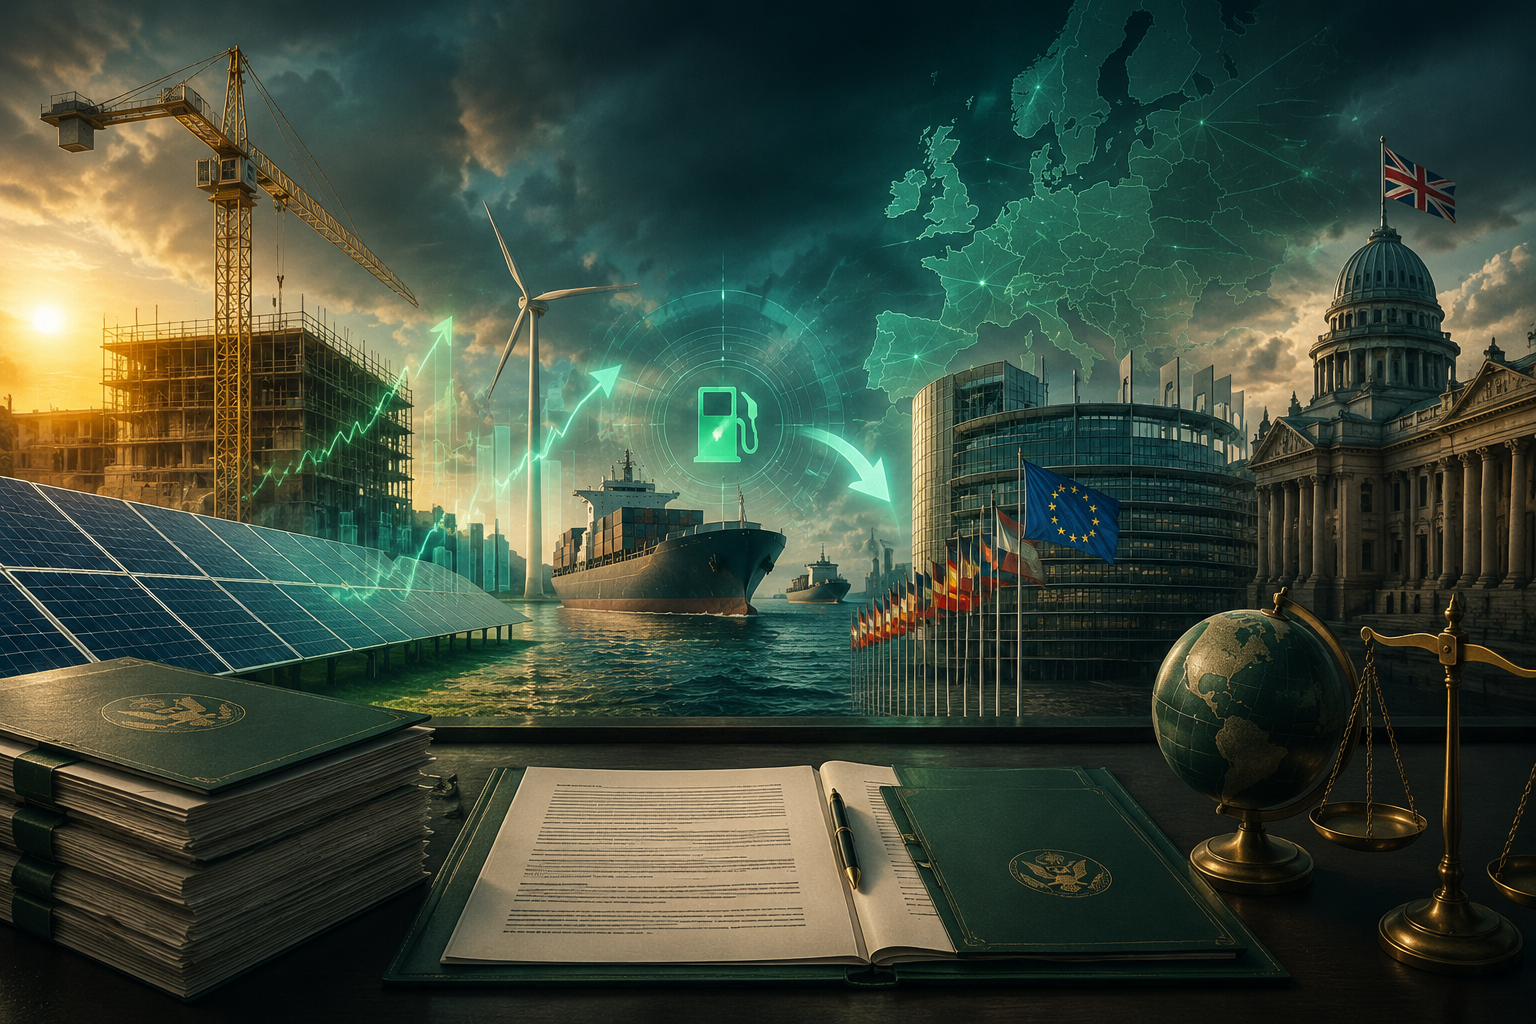
近期清洁能源领域的三则动态——美国太阳能制造业资本支出将从2020年的1.5亿美元激增至2026年预计的25亿美元、航运燃料效率的新分析显示化石燃料占吨位40%却消耗半数燃料、英国或放宽零排放汽车销售令——正悄然重塑中国对欧出口的碳成本格局。尽管这些事件未直接修改EU ETS或CBAM法规,但每一件都将影响产品隐含碳和合规风险,最终传导至制造商的利润表。
美国太阳能制造:组件更便宜,碳足迹却成新壁垒
美国太阳能资本开支的爆发式增长,将加剧全球光伏组件产能过剩,中国出口商面临进一步的价格竞争。与此同时,欧盟在公共采购中越来越多地采用碳强度基准,并可能将CBAM式边境调节扩展至下游产品。依赖煤电进行多晶硅和玻璃生产的中国组件,即便报价有竞争力,也将因碳足迹标签和潜在的未来关税而受损。尽早投资低碳制造工艺已非可选项。
航运燃料:每个集装箱里隐藏的碳成本
新研究指出,化石燃料占海运吨位的40%,却贡献了该行业50%的燃料消耗,凸显全球船队效率低下。随着海运排放全面纳入EU ETS,船公司正开始将碳成本转嫁给货主。中国出口至欧盟的海运运费将因船东转用低碳燃料或购买欧盟配额而上涨。重油船舶与使用甲醇或生物燃料混兑的船舶之间的运价差将扩大,能够签订清洁物流合同的货主将获得成本优势。忽视货运供应链的碳强度已不再明智。
英国ZEV强制政策回调:值得警惕的欧盟政策信号
英国拟放宽零排放汽车销量目标,向传统车企和工会压力妥协。虽然中国电动汽车出口英国的市场规模有限,但该回调可能鼓励欧盟内部试图弱化乘用车与轻型商用车CO₂排放标准的势力。一旦欧盟车辆法规软化,将降低中国电动汽车出口目前依据欧英贸易体系所能产生的合规信用价值,并可能延缓内燃机退市节奏,抑制对中国电池与电驱动组件的需求。制造商应密切关注欧盟委员会的回应,为更加波动的监管环境做好准备。
给中国出口商的行动要点:
- 使用经认可的LCA工具,量化从原料到最终交货的全供应链碳强度。
- 与欧盟采购商共同制定脱碳计划;随着CBAM报告范围扩大,先行者将锁定首选供应商地位。
- 选择已启动替代燃料改造的物流伙伴,并通过长期承运协议锁定碳附加费转嫁上限。
- 密切跟踪英欧监管政策分化——英国的每一次退让都可能成为布鲁塞尔政治博弈的预演,进而影响产品标准和碳信用资质。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
联合国自然承诺:58%的国家提交应对生物多样性丧失新目标
58%的国家已提交联合国自然保护新承诺,预示着更严格的生物多样性贸易法规即将到来。中国出口商需通过梳理原材料产地,提前应对EUDR等欧盟供应链尽职调查法案。
欧盟多国呼吁推迟ETS2,中国出口商需警惕物流成本与政策风向
意、波、捷等国因成本担忧游说推迟2027年ETS2,但专家警告此举无法避免未来能源危机。中国出口商需关注欧盟物流成本的潜在变化及该政治博弈对CBAM执行的广泛影响。
法德放宽汽车碳排标准引争议:对中国车企出海的启示
法德两国放宽欧盟汽车碳排放标准的协议遭到强烈批评,警告此举将削弱欧洲电动车竞争力。中国出海企业需警惕潜在的贸易保护主义反弹,并继续严格遵守欧盟电池法等产品的碳足迹合规要求。