市场中影响
埃塞俄比亚禁燃令推动电动车热潮:中国出口商与碳市场的双赢
埃塞俄比亚 2024 年实施的燃油车进口禁令成效显著,比亚迪、吉利等中国电动车企业占据主导市场。这一转型为《巴黎协定》第六条机制下的碳信用创造了新机遇,同时也使中国出口产品的隐含排放面临更严格审视。
3 分钟阅读
新闻中心
面向中国出口企业的欧盟 CBAM、碳市场与政策更新,附信息来源。
埃塞俄比亚 2024 年实施的燃油车进口禁令成效显著,比亚迪、吉利等中国电动车企业占据主导市场。这一转型为《巴黎协定》第六条机制下的碳信用创造了新机遇,同时也使中国出口产品的隐含排放面临更严格审视。
短期欧盟碳价预计持稳,但 2026 下半年供应收紧将推高价格。全球碳机制趋严:加拿大设定 2040 年碳价至 C$140/t,专家敦促明确气候融资规则。
欧洲阳台太阳能普及、小鹏的人本制造理念及特斯拉在华降价,分别从电网排放因子、低碳材料需求等角度影响CBAM和EU ETS。即将收紧的法规下,中国出口商应提前完善碳数据策略。
比亚迪据报洽谈接手Stellantis欧洲工厂,叠加特斯拉中国市场承压,表明中国车企正从"出口"转向"嵌入欧盟碳定价体系内运营"。这一战略转向对所有CBAM覆盖行业的中国出口商均具直接借鉴意义。
电动车市场三大信号——价格平价、可靠性领先、车企持续投入——共同确认电动化趋势不可逆转,将加剧中国汽车供应链在CBAM下的敞口。钢铁、铝材和电池出口商必须加快隐含排放核证、低碳供应来源建设和欧洲客户对接,以应对2026年CBAM证书与欧盟ETS价格挂钩后带来的利润压缩。
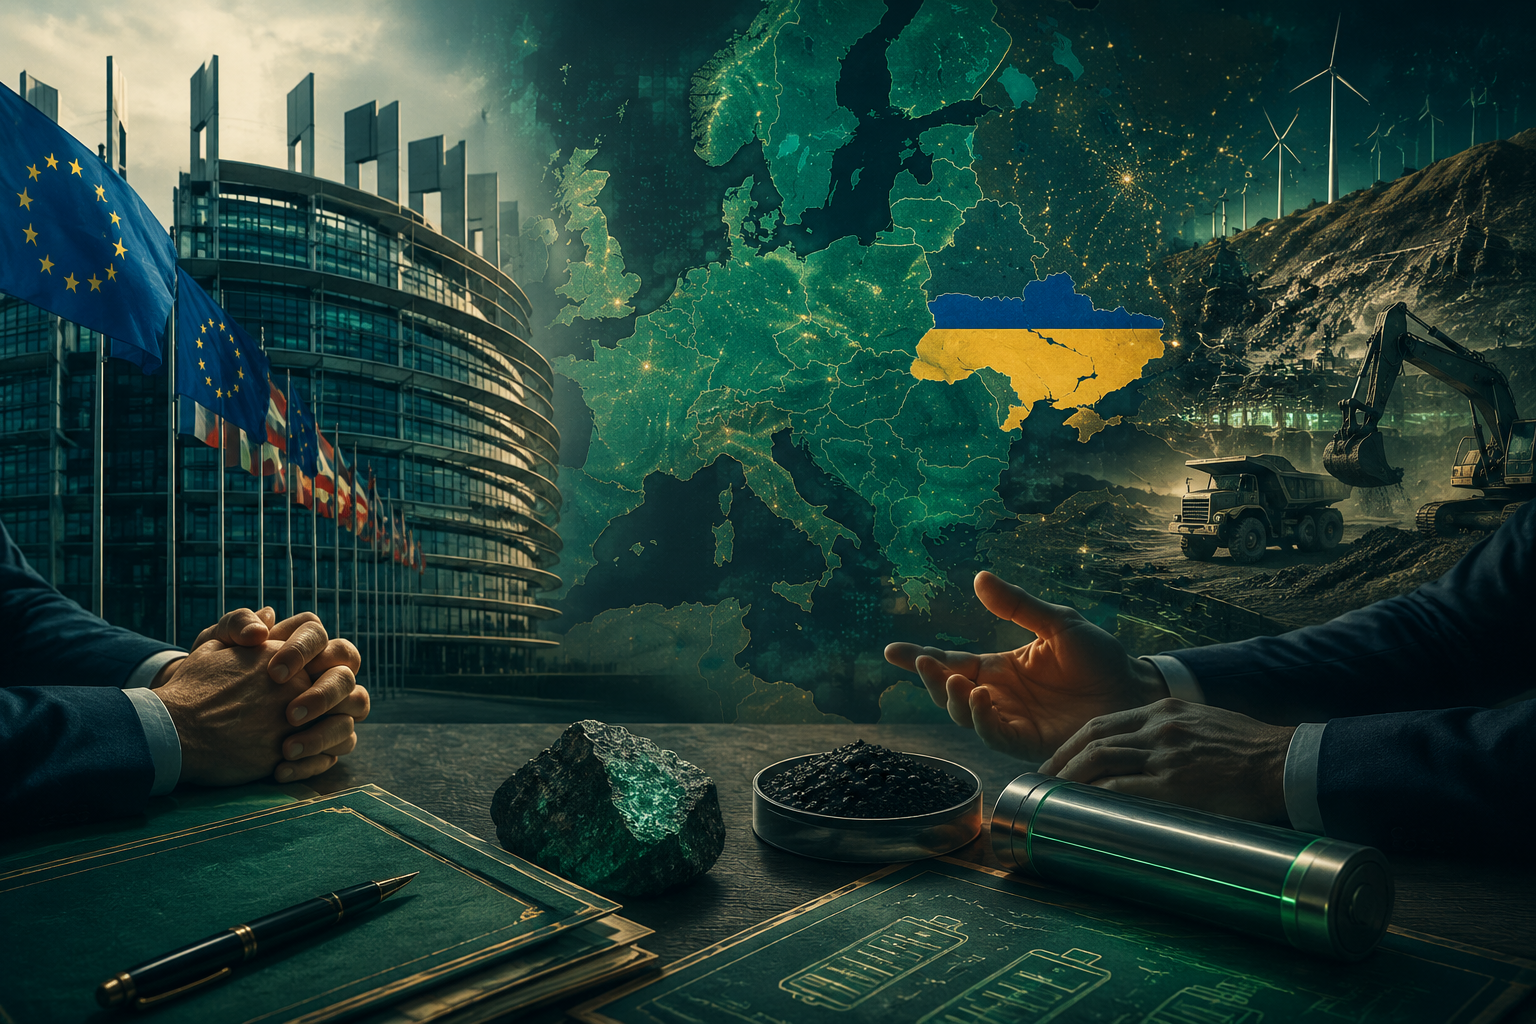
欧盟正将乌克兰视为替代石墨来源,以减少对中国电池原料的依赖,尽管面临战争挑战,但战略脱钩仍在持续。结合欧洲气候融资优先级的变化,中国出口商应为更严格的嵌入式碳审查和结构性供应链多元化压力做好准备。
美国一家CDR投资组合开发商启动针对NbS、政策和甲烷项目的新一轮提案征集,与此同时行业专家指出造林领域仍面临资本和评级方面的持续挑战。市场分化清晰显示,质量与透明度已成为全球项目开发商的核心溢价要素。
比亚迪等中国电动车企在 100% 附加关税和复杂合规要求下进入加拿大,转向商用车细分市场及本地化核查的策略,为正备战 2026 年 1 月 CBAM 正式期的中国出口商提供了可借鉴的应对范式。
马来西亚将于2025年7月1日起按车辆价值上调进口电动车关税,逆转此前的绿色激励政策以保护国内车企。此举加剧了全球针对中国电动车出口的贸易壁垒趋势,与CBAM等碳机制形成叠加合规压力。
Shopify 2025年签署2400万美元耐久性碳移除新合同,但仅37%的应交付信用额度已完成交付,表明规模化挑战持续存在。对中国出口商而言,这再次证明直接减排——而非购买抵消额度——仍是实现欧盟合规的可靠路径。
ICVCM扩大CCP标签信用供应、美国碳市场生产商与投机者持仓分化、以及气候诉讼风险上升,共同表明在当前市场环境下,碳信用质量、远期碳成本对冲和气候声明的法律可辩护性正成为中国出口企业应对欧盟市场要求的关键优先事项。