市场高影响
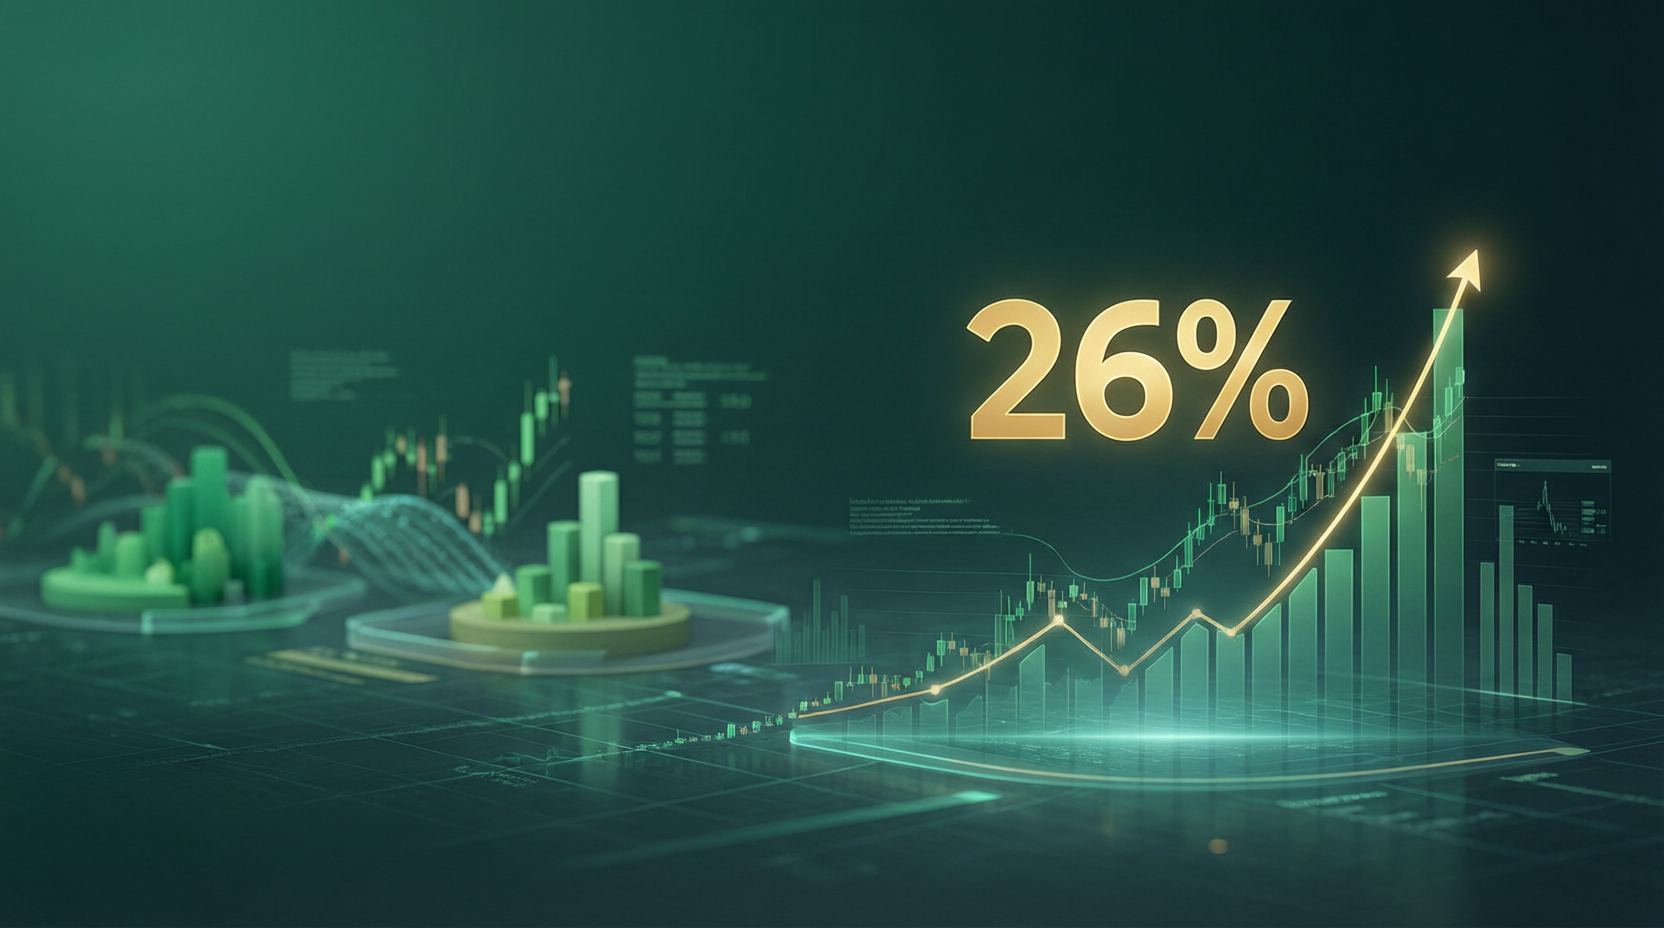
欧洲纯电市场份额达26%,中国车型重塑市场格局
7月全球纯电汽车销量激增,中国车型推动欧洲市场同比大涨51%。对中国出口商而言,市场份额的扩大意味着必须紧急应对欧盟碳足迹强制要求及CBAM供应链合规审查。
2 分钟阅读
新闻中心
面向中国出口企业的欧盟 CBAM、碳市场与政策更新,附信息来源。
7月全球纯电汽车销量激增,中国车型推动欧洲市场同比大涨51%。对中国出口商而言,市场份额的扩大意味着必须紧急应对欧盟碳足迹强制要求及CBAM供应链合规审查。
欧洲纯电车市场份额激增至26%,销量同比增长51%,中国高性价比车型的大量涌入功不可没。中国出口商现需应对欧盟日益严格的监管审查,提前布局电池碳足迹强制要求,并防范CBAM潜在扩容至下游汽车制造业的风险。
受能源市场看涨推动,欧盟碳配额(EUA)创一个月新高,而VCM价格因森林碳汇争议下跌,CCUS技术获大额融资。中国出口商需针对CBAM调整内部碳定价,并优先选择直接减排而非自然碳汇。
德国调查揭露中国部分碳信用项目存在伪造与贿赂等系统性欺诈,危及欧洲合规机制。中国出口商应摒弃劣质碳抵消,转向可核证的实际减排,以应对欧盟严格的ESG与CBAM监管要求。
7月中国燃油车销量暴跌44%,纯电市场份额创44%新高,加速了产业链出海欧盟的步伐。中国新能源及电池出口商需紧急应对欧盟碳足迹法规及CBAM扩容风险。
7月中国燃油车销量暴跌44%,新能源车市场份额创历史新高,预示着对欧出口将加速。中国车企及电池供应商必须紧急应对欧盟电池法规及CBAM等碳监管要求,以保障市场准入。
全球能源政策在化石燃料锁定与可再生能源储能突破之间出现分化。这一转变将降低欧洲的范围二排放,扩大碳价差,并增加中国出口商的CBAM履约成本。
全球太阳能装机突破3TW,中国制造业功不可没;但电网化石能源依赖与氢能基建成本高昂,给企业范围二排放核算及CBAM合规带来挑战。
中国煤炭“十五五”规划与欧盟石油暴利凸显能源转型路径分化,直接影响中国出口商的CBAM范围二排放计算与欧盟碳市场波动。
最新科学证实电动车全生命周期减排效益优于燃油车,这与比亚迪等车企的出海战略高度契合。中国车企必须提前布局,以应对欧盟《电池法规》及未来CBAM扩展带来的全生命周期碳监管。
尽管2025年原铝产量增长2.4%,但得益于向水电等清洁能源转移,中国铝行业碳排放或已见顶。中国出口商必须利用特定冶炼厂的排放数据来最小化CBAM碳成本。
最新市场数据显示,欧洲纯电动车普及率落后于中国的产业转型,同时电网灵活性需求与美国激进的电动车定价正在重塑全球供应链。中国出口商必须优先落实CBAM合规与低碳制造,以保持在欧美市场的竞争优势。