碳市场周报:欧盟ETS2生物燃料零税率、海洋碳移除扩张与SBTi目标激增
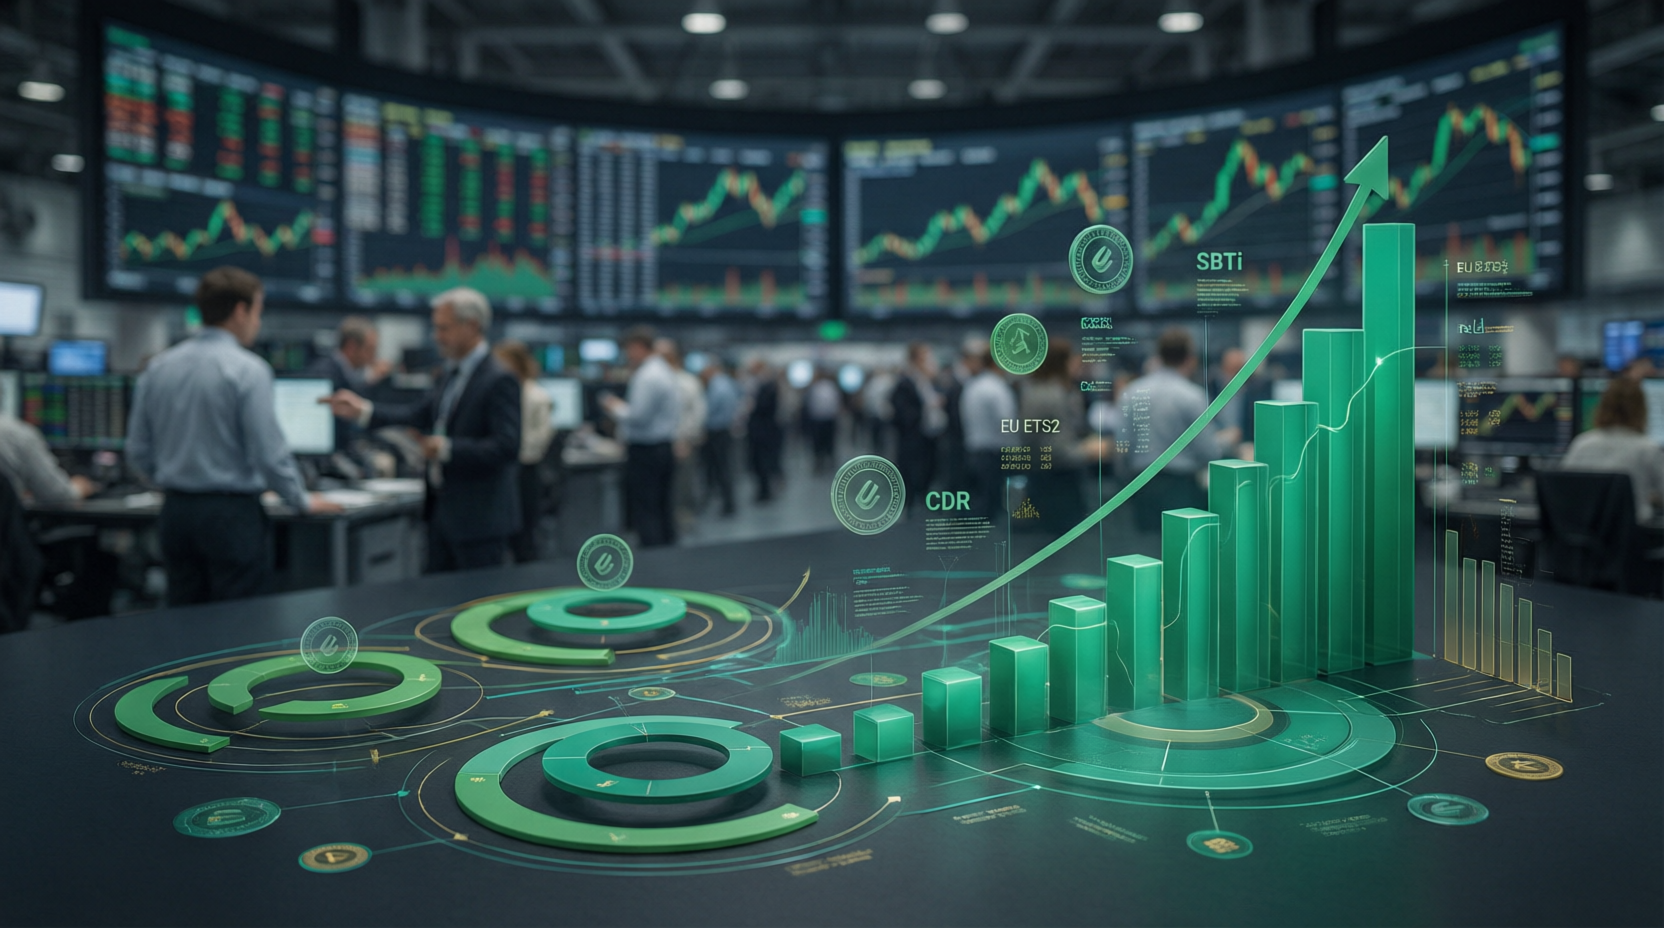
本周碳市场三大关键动态
本周碳市场新闻聚焦欧盟交通排放政策的演变、海洋碳移除技术向东南亚扩展,以及企业气候承诺的重要里程碑。以下是中国出口商需要关注的要点。
欧盟考虑E20乙醇混合燃料并纳入ETS2零税率
欧盟委员会正在探索更高比例的生物燃料混合方案——特别是汽油中添加20%乙醇(E20)——以缓解终端燃油价格压力。关键在于,这些生物燃料将在ETS2下获得零税率待遇。ETS2是欧盟即将推出的针对道路交通和供暖燃料的碳定价机制。
对出口商的意义: ETS2计划于2027年启动,将对燃料供应商征收碳成本,并最终传导至欧盟境内的运输和物流成本。生物燃料零税率表明欧盟正在积极引导ETS2激励低碳替代方案,而非单纯惩罚化石燃料。在欧盟有物流业务或通过欧盟公路运输货物的中国出口商应密切关注ETS2实施对内陆货运成本的影响。生物燃料推广可能会缓解ETS2对公路运输带来的部分成本上升。
瑞典碳移除企业获印尼海藻沉海测试许可
一家瑞典海洋二氧化碳移除(mCDR)开发企业已获得印尼监管批准,开始测试基于海藻的碳移除方法。该方法通过养殖海藻并将其沉入海底,将碳封存在深海沉积物中。
对市场的意义: 尽管该进展在地理上远离欧盟合规市场,但它标志着全球碳移除技术势头日益增强。随着欧盟继续讨论碳移除在其2040年气候目标中的角色,此类项目扩大了未来潜在碳移除信用的储备。正在探索自愿碳市场参与或碳抵消策略的中国制造商应关注CDR方法的成熟进程,因为这些很可能成为未来的高端信用类别。
SBTi验证目标企业激增突破12,000家
科学碳目标倡议(SBTi)数据显示,拥有经科学验证的气候目标的企业数量在过去一年增长了约三分之一,现已超过12,000家。
对中国出口商的意义: 这可能是最直接相关的发展。SBTi验证企业正日益要求其供应链——包括中国供应商——披露排放数据、设定减排目标并转向低碳生产。随着SBTi承诺买家群体的扩大,中国制造商将面临越来越大的压力,需要提供经过验证的范围三(Scope 3)排放数据。主动投资碳核算和减排策略的出口商将在争取欧盟及全球气候承诺买家的合同中占据竞争优势。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
欧盟市场动态:CBAM采购策略转变、碳价回落与意大利能源补贴协议
欧盟进口商正转向CBAM默认排放值较低的国家采购,未核实实际排放的中国出口商面临流失风险。同时,EU ETS碳价在尾盘抛售中测试关键技术支撑位,意大利则达成ETS能源补贴协议以保护本土企业。
全球电动车格局演变与中国汽车出口商的碳合规挑战
随着特斯拉、现代和丰田等新车型推动全球电动车普及,中国汽车供应链出口商正面临欧盟日益严格的碳监管。本文概述了CBAM和欧盟电池法规对电动车行业的影响,并提供合规策略。
全球碳市场简报:港交所大湾区试点、澳洲碳封存获批与WCI碳价走势
本期全球碳市场简报涵盖港交所大湾区互联互通试点、澳洲海上碳封存获批及WCI碳价走势,为中国出口企业提供应对CBAM的实操建议与市场前瞻。