全球气候政策动态:从化石燃料路线图到中印电动出行合作
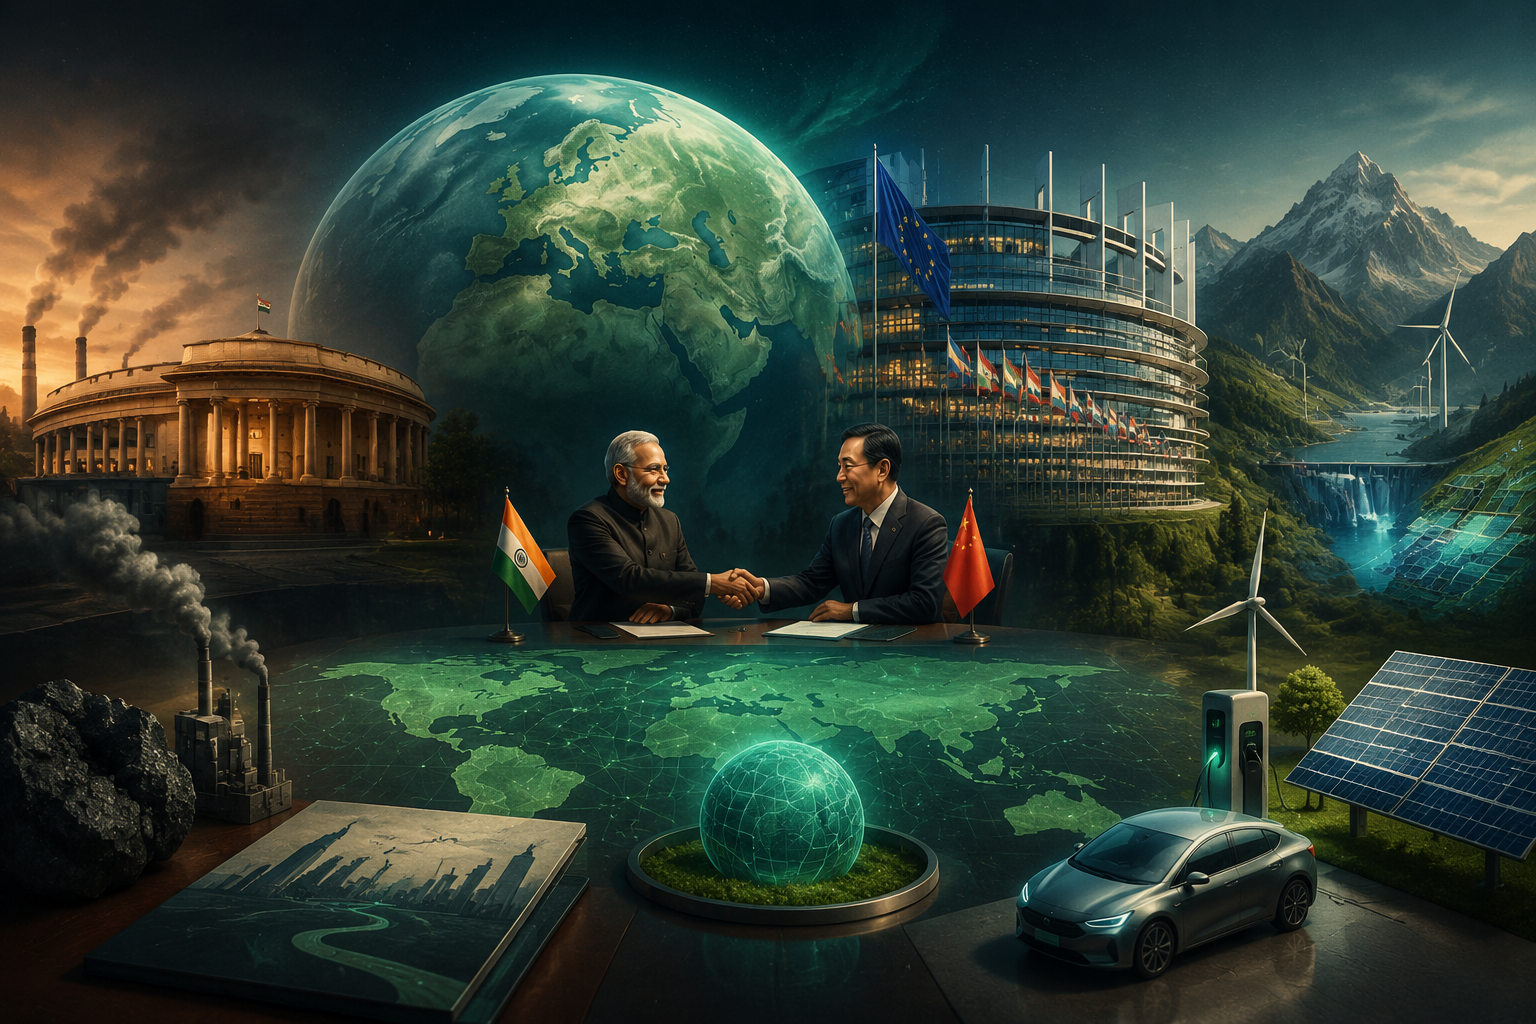
本周,三个值得关注的发展动态虽然地理上分散,但共同表明向低碳经济转型的步伐正在加速,并伴随着博弈。对于中国制造商和欧盟出口商而言,这些趋势凸显了在监管环境不断演变中保持灵活的必要性。
1. 欧洲和岛国推动化石燃料转型路线图明确未来
据Climate Home News报道,COP28的关键成果——逐步减少化石燃料的全球路线图——正成为外交摩擦的焦点。欧洲和小岛屿发展中国家认为,该路线图应正式纳入联合国气候谈判进程,以确保问责制和速度。然而,俄罗斯对此表示抵制,试图削弱该机制。一个强有力的、由联合国支持的路线图将加速石油、天然气和煤炭需求的下降,直接影响欧盟的碳边境调节机制(CBAM),收紧基线排放并提高碳密集型进口产品的合规成本。中国钢铁、铝、化工等行业的出口商应密切关注这些谈判——如果路线图被削弱,CBAM的严格性可能延迟;如果路线图强化,则将在碳足迹报告方面面临更大压力。
2. 燃油涨价为印中电动出行合作创造条件
据中国对话(China Dialogue)报道,印度近期的燃油涨价以及新外资政策,为印度与中国在电动出行领域的合作打开了窗口。与此同时,中国国内电池需求放缓,推动中国电池制造商寻求海外市场。非洲市场也成为新的机遇。对中国出口商而言,这意味着在印度建立电池生产和电动汽车零部件合资企业的可能性,这将改变面向欧盟的产品供应链。虽然印度目前还不是CBAM的主要目标,但如果印度实施国内碳价或间接排放被纳入规则,从印中合资企业出口到欧洲的电动出行组件将来可能面临碳调整。中国企业应评估这些合作路径,以多元化生产基地并降低对欧盟碳成本的敞口。
3. 气候适应帮助非洲国家应对因资源引发的冲突升级
Climate Home News报道,非洲的安全脆弱性与气候脆弱性之间的重叠正在加剧。政府和开发机构正在重新思考适应措施,以解决资源驱动的冲突。虽然这与CBAM看似遥远,但它强化了一个全球叙事:气候变化带来的成本超出了减缓范畴。对欧盟政策制定者而言,适应资金缺口常导致要求提高碳价或扩大CBAM覆盖面。此外,资源丰富地区的不稳定性增加可能扰乱中国制造业关键原材料(如钴、锂)的供应链。出口商在制定长期采购策略时,应将这些地缘政治气候风险纳入考量。
对中国出口商的展望
这三个故事串联起一条主线:全球气候议程正在前进——有时不均衡——但始终对跨境贸易和监管产生影响。中国对欧盟出口商不仅要遵守CBAM,还需预判多边气候谈判、双边清洁能源伙伴关系以及气候冲突动态将如何重塑市场条件。保持信息灵通、管理碳足迹、探索低碳供应链已不再是可选项——而是战略必需。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
联合国自然承诺:58%的国家提交应对生物多样性丧失新目标
58%的国家已提交联合国自然保护新承诺,预示着更严格的生物多样性贸易法规即将到来。中国出口商需通过梳理原材料产地,提前应对EUDR等欧盟供应链尽职调查法案。
欧盟多国呼吁推迟ETS2,中国出口商需警惕物流成本与政策风向
意、波、捷等国因成本担忧游说推迟2027年ETS2,但专家警告此举无法避免未来能源危机。中国出口商需关注欧盟物流成本的潜在变化及该政治博弈对CBAM执行的广泛影响。
法德放宽汽车碳排标准引争议:对中国车企出海的启示
法德两国放宽欧盟汽车碳排放标准的协议遭到强烈批评,警告此举将削弱欧洲电动车竞争力。中国出海企业需警惕潜在的贸易保护主义反弹,并继续严格遵守欧盟电池法等产品的碳足迹合规要求。