大众发布纯电ID. Polo GTI,欧盟电动车竞争加剧中国出口商承压
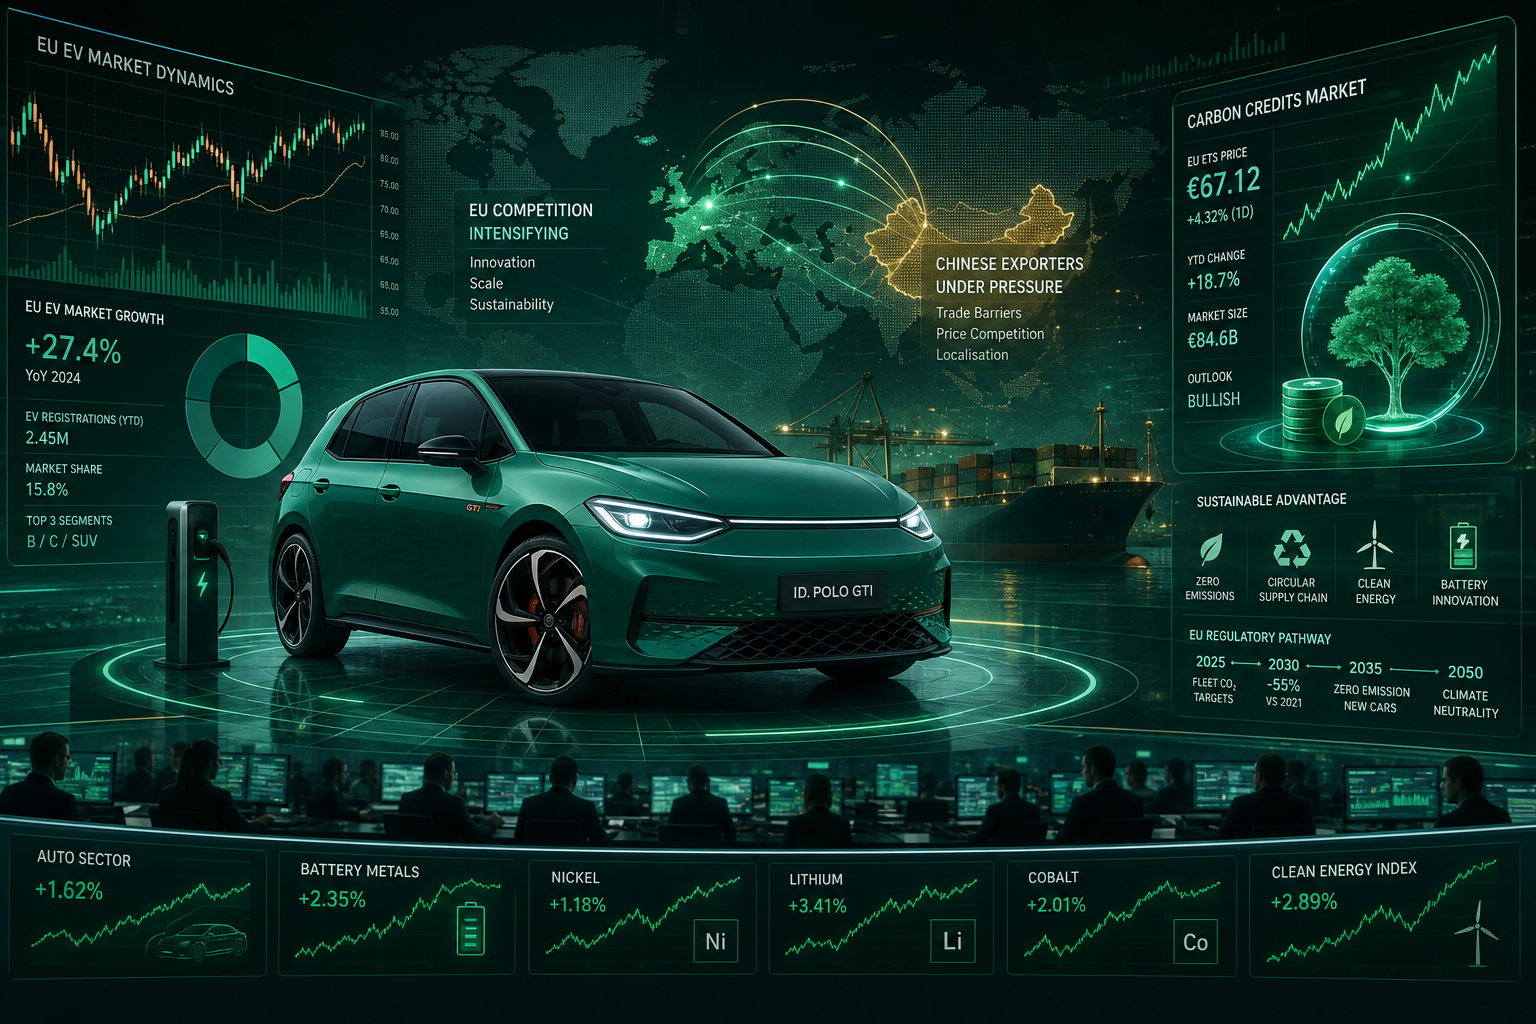
大众加码欧洲市场,纯电ID. Polo GTI登场
大众汽车正式发布100%纯电ID. Polo GTI,巩固其欧洲第一电动车品牌地位,也预示着中国车企在欧盟市场将面临更激烈的竞争。比亚迪、上汽MG等中国OEM凭借成本优势和电池供应链整合在欧洲快速抢占份额,欧洲本土车企正全面反击。
虽然在全球市场特斯拉和比亚迪领先,但欧洲始终是大众的大本营。ID. Polo GTI将紧凑型电动车产品线延伸至性能细分市场,而这正是中国品牌布局相对薄弱的领域。该车型预计起售价低于3万欧元,直接对标已经面临最高35.3%反补贴税加10%标准关税的中国出口车型。
碳政策背景重塑竞争格局
ID. Polo GTI的发布发生在欧洲全面推进清洁能源转型的大背景下。全球第四大经济体加州顶住联邦政策逆风,仍计划到2045年部署25 GW海上风电;美国西部四州联合加速地热开发。这些动向虽然地理上距离欧盟较远,但强化了支撑欧盟CBAM和ETS加严的全球脱碳大趋势。
对中国电动车出口商而言,监管压力是多层次的:
- CBAM覆盖范围扩展:虽然整车尚未纳入,但作为零部件进口的钢、铝、电池所含的隐含排放已在范围内。欧委会2026年审查将评估CBAM是否扩展至成品车等下游产品。
- 欧盟电池法规(EU 2023/1542):自2025年2月起电动车电池强制申报碳足迹,后续将设定性能等级和上限阈值。中国电池企业必须核实供应链排放,否则将面临市场准入限制。
- ETS2:道路交通燃料2027年纳入ETS2,将抬升燃油车运营成本、加速电动车渗透。这对所有电动车厂商都是利好,但同时也意味着竞争更趋白热化。
对中国制造商的市场影响
大众的紧凑型电动车攻势,加上Stellantis和雷诺的同步发力,正在缩小中国品牌赖以生存的性价比差距。比亚迪海豚和MG4将直面GTI细分市场竞争,而未在欧洲本地化的中小出口商,叠加关税、CBAM零部件碳成本、电池碳足迹合规后,到岸成本将持续攀升。
本地化已成为主流应对策略。比亚迪匈牙利工厂(2025年底投产)和奇瑞西班牙合资项目都体现了通过欧盟本地制造规避关税与碳成本的转型方向。未制定本地化计划的出口商,未来24个月利润率压缩预计将达到8–15%,合规和关税成本将持续累积。
行动建议
1. 量化隐含排放:依据ISO 14067或PEF方法学,量化欧盟出口车辆中电池、钢、铝的隐含排放,为CBAM扩围和电池法规披露做好准备。
2. 尽早对接欧盟核查机构:核查机构产能紧张,2026年大限将造成瓶颈。
3. 重新审视产品组合:向中国技术优势明显(智能座舱、智驾)的高毛利细分市场倾斜,以高溢价吸收合规成本。
4. 密切跟踪2026年CBAM审查:关注成品车纳入信号;通过中国机电商会等行业组织进行政策沟通仍是最有效渠道。
ID. Polo GTI虽然只是一款车,但其释放的信号是欧洲本土车企不会再轻易让出紧凑型电动车市场。具备本地化布局、可核证低碳供应链和高端品牌定位的中国出口商将更从容应对下一轮监管周期。仅靠价格优势的企业则将面临结构性逆风。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
欧盟进口商转向低CBAM默认值国家:中国出口商面临供应链洗牌警告
欧盟进口商正转向CBAM默认排放值较低的国家,未报告实际碳排放的中国出口商面临订单流失风险。同时,EU ETS价格尾盘下挫测试技术支撑位,北爱尔兰获CBAM豁免。
欧洲推进电动货运走廊:对中国出口商范围3排放的影响
欧洲推进电动内河货运走廊标志着从单一船舶技术向系统性基础设施的转变,直接影响供应链排放。中国出口商需为CSRD下的范围3排放追踪做好准备,并在EU ETS碳定价重塑内河运输之际优化物流路线。
CBAM效应显现:欧盟进口商转向低排放默认值国家采购
欧盟进口商已开始将供应链转向CBAM默认排放值较低的国家,这对未能核查实际排放量的中国出口商构成严重的竞争威胁。同时,欧盟碳价在尾盘抛售中跌至关键技术支撑位,欧委会也明确了北爱尔兰的CBAM豁免地位。