全球碳市场分化:巴西、智利与新西兰走向不同路径
概述
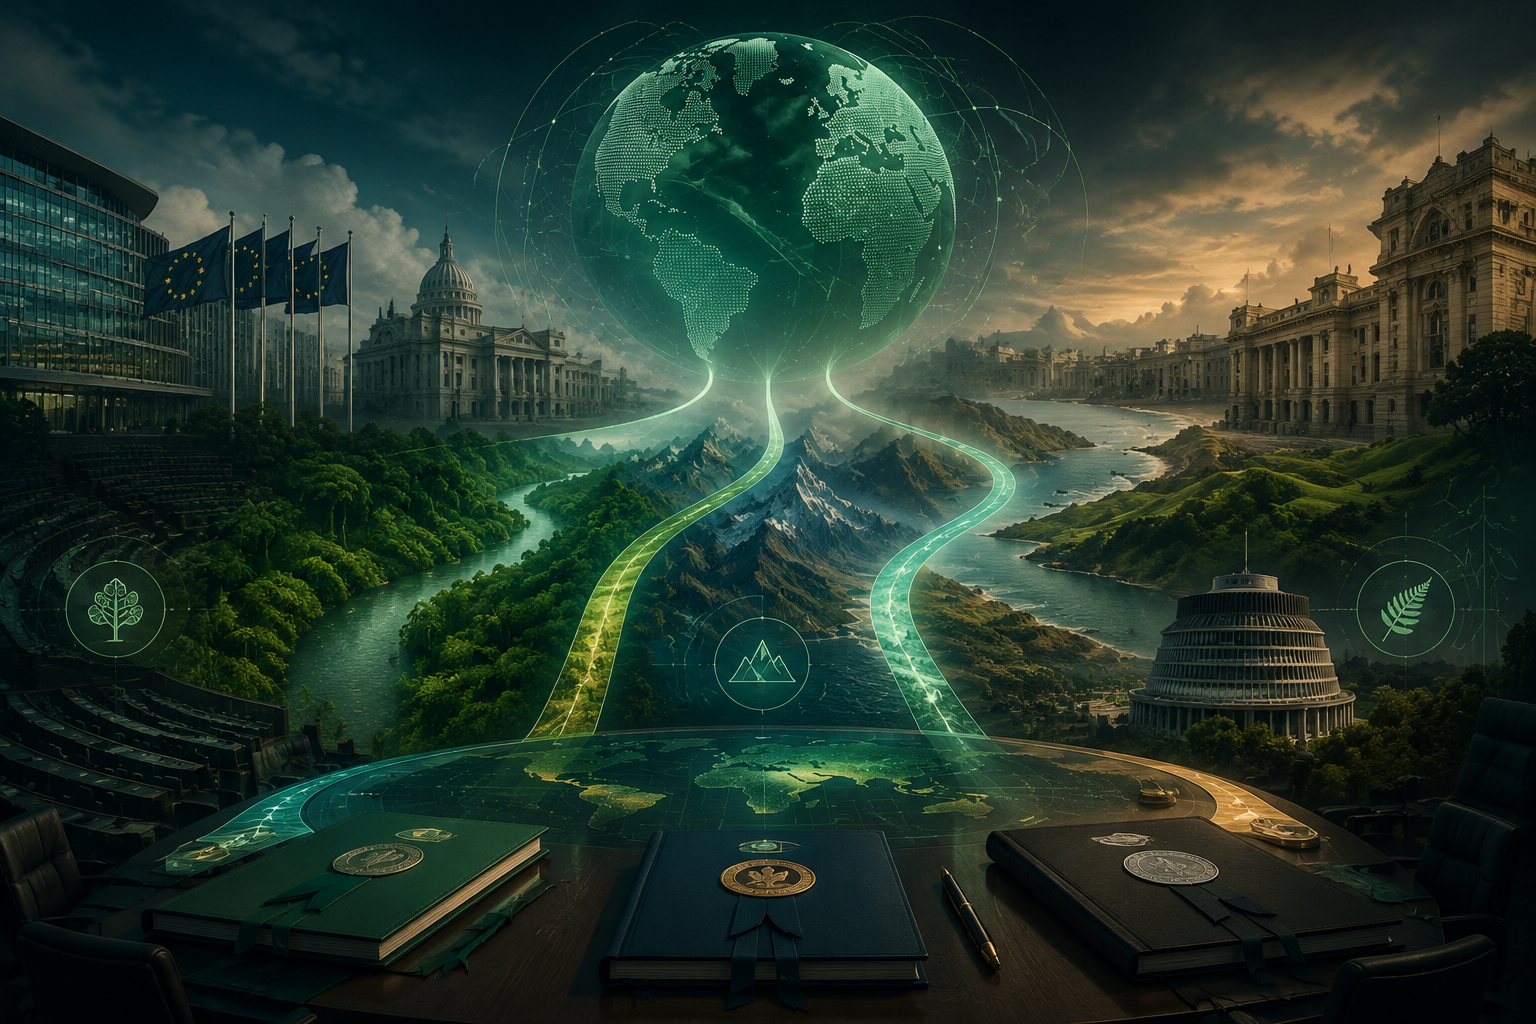
南半球碳市场的三项重要发展揭示了各国在碳定价和碳信用机制方面的不同路径。巴西正在加速其《巴黎协定》第六条参与进程,智利碳税下的信用注销量大幅下降,新西兰则在构建制度基础设施以扩大自愿碳市场规模。对于中国出口商而言,这些变化预示着全球碳信用格局的演变,可能影响供应、定价和合规策略。
巴西突破第六条政策停滞
巴西——长期被视为国际碳市场的沉睡巨人——正在加快《巴黎协定》信用机制(PACM)审批速度,并朝着正式的第六条法规迈进。在多年的政策停滞之后,该国现在正积极推进国际碳信用转让的双边和多边框架。
这对更广泛的市场意义重大,因为巴西在林业、土地利用和基于自然的解决方案方面拥有巨大的碳信用供应潜力。随着该国正式建立第六条架构,可能会大幅扩大国际可转让减排成果(ITMOs)的供应池——即买方国家可用于实现其国家自主贡献(NDC)目标的信用额度。
对于探索自愿或合规相关抵消策略的中国企业而言,巴西作为第六条参与者的崛起可能创造新的采购机会,但也引发了关于相应调整和信用完整性标准的问题。
智利碳税抵消注销量下降61%
智利碳税抵消条款(SCE)第三轮的碳信用注销量较2024年税收周期下降了61%,而2024年曾经历爆发式增长。这一下降发生在智利首个国家认证项目进入合格池之际。
下降可能反映以下几种动态:
- 市场成熟效应:在初始激增之后,受管控实体可能正在调整其合规策略
- 供应约束:尽管有新项目获得认证,可用信用池可能无法匹配需求特征
- 价格敏感性:根据相对成本,实体可能选择缴税而非注销信用
智利的经验为混合税收与抵消体系中抵消需求的波动性提供了警示。对于关注全球碳定价机制演变的中国制造商而言,智利表明碳税中的抵消条款并不能保证信用需求的线性增长。
新西兰构建自愿市场基础设施
新西兰推出了专门用于扩大其自愿碳市场和自然市场规模的保障框架。政府战略聚焦于通过建立可信度标准和投资者信心机制来释放修复项目的私人投资。
这种制度化方法——在扩大规模之前先建立信任架构——与那些快速增长但面临完整性挑战的市场形成对比。新西兰的框架预示着政府支持的自愿市场质量保障趋势,可能为其他司法管辖区构建自愿市场监管提供先例。
对中国出口商的影响
虽然这些发展不直接影响EU CBAM合规义务,但具有战略相关性:
1. 碳信用供应动态:巴西第六条加速可能重塑全球信用供应曲线,潜在影响中国企业在自愿承诺或未来双边安排中可能使用的信用价格
2. 政策设计借鉴:智利的抵消注销波动和新西兰的保障优先方法为中国自身全国碳市场和CCER市场的演进提供参考模式
3. 全球碳定价势头:碳定价机制在不同经济体的持续扩展强化了走向普遍碳成本的趋势——进一步支持中国制造商现在就投资脱碳的长期理由
4. 自愿市场可信度:新西兰的保障框架反映了全球对高完整性信用的日益增长需求,提高了中国企业可能采取的任何抵消策略的门槛
展望
南半球碳市场的发展指向一个日趋成熟但不均衡的全球格局。巴西的重新参与可能在2026-2027年对第六条市场产生变革性影响。智利的经验表明抵消机制需要精心校准。新西兰的方法可能成为自愿市场治理的模板。中国出口商应将这些趋势作为全球碳市场架构走向的指标加以监测,并据此布局脱碳投资。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
联合国自然承诺:58%的国家提交应对生物多样性丧失新目标
58%的国家已提交联合国自然保护新承诺,预示着更严格的生物多样性贸易法规即将到来。中国出口商需通过梳理原材料产地,提前应对EUDR等欧盟供应链尽职调查法案。
欧盟多国呼吁推迟ETS2,中国出口商需警惕物流成本与政策风向
意、波、捷等国因成本担忧游说推迟2027年ETS2,但专家警告此举无法避免未来能源危机。中国出口商需关注欧盟物流成本的潜在变化及该政治博弈对CBAM执行的广泛影响。
法德放宽汽车碳排标准引争议:对中国车企出海的启示
法德两国放宽欧盟汽车碳排放标准的协议遭到强烈批评,警告此举将削弱欧洲电动车竞争力。中国出海企业需警惕潜在的贸易保护主义反弹,并继续严格遵守欧盟电池法等产品的碳足迹合规要求。