中国绿色氢能推动钢铁脱碳:对CBAM合规的影响
背景
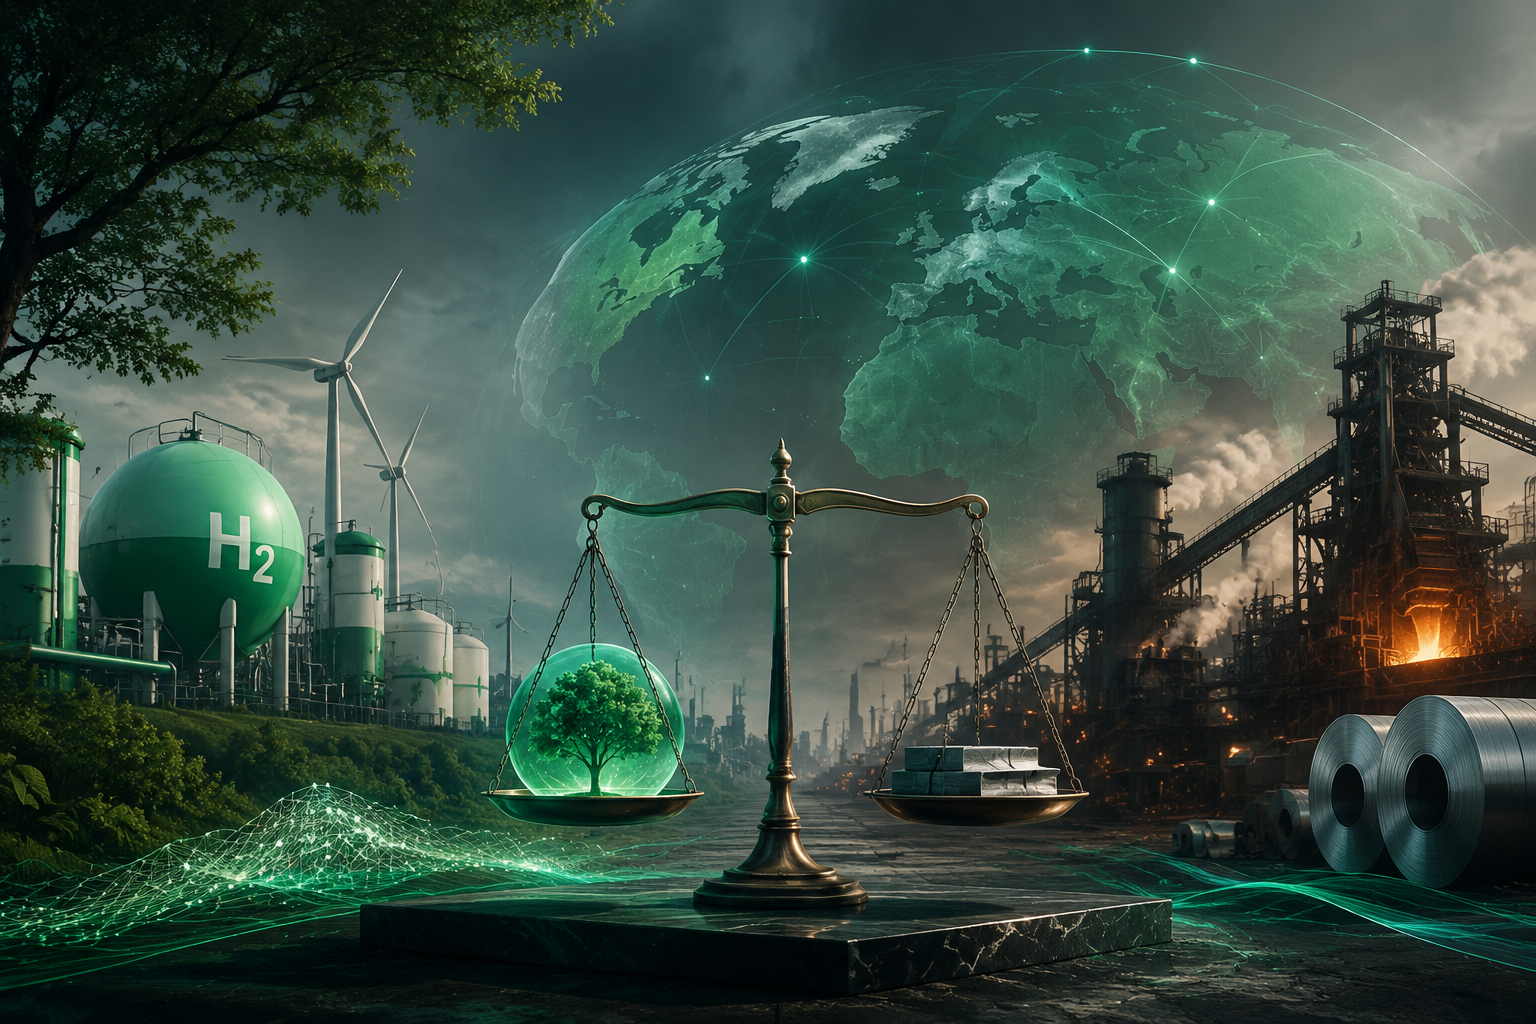
中国钢铁行业是全球最大的碳排放源之一,也是欧盟碳边境调节机制(CBAM)的重点覆盖领域。随着CBAM从2026年起分阶段实施,中国钢铁出口商面临越来越大的脱碳压力。近期政策动向——中国新的氢能五年规划及绿色氢能试点方案——可能成为转折点。
中国氢能新战略
根据中外媒体报道,中国最新的五年规划和配套试点方案表明,政府正认真推进绿色氢能规模化生产。绿氢(通过可再生能源电解水制取)为钢铁等高排放行业提供了脱碳路径。规划包括氢能产能目标、基础设施建设和终端应用,钢铁是优先领域之一。
对绿色钢铁生产的影响
目前,中国大部分钢铁通过高炉-转炉(BF-BOF)路线生产,每吨钢排放约1.8–2.2吨CO2。绿氢可在直接还原铁(DRI)工艺中替代煤炭作为还原剂,减排幅度高达95%。如果中国成功扩大绿氢规模,将有望生产符合欧盟碳强度门槛的“绿色钢铁”。
但挑战依然存在:绿氢成本目前较高(灰氢的3–5倍),大规模部署需要大量可再生能源。试点方案通过补贴、示范项目和监管支持来解决这些问题。
CBAM相关性
CBAM要求欧盟钢铁等产品的进口商购买证书,对应原产国已支付的碳价(扣除已付碳价)。从2026年开始实施,2034年全面运行。中国高排放强度出口商将面临每吨钢50–100欧元的成本(取决于欧盟碳价)。
采用绿氢DRI可大幅降低CBAM负担。例如,100%使用绿氢的钢铁企业可实现近零直接排放,从而支付最低的CBAM费用。即使是部分使用氢气(如高炉喷氢)也能降低排放和费用。
给中国出口商的建议
1. 关注氢能政策进展:及时掌握试点项目地点、补贴方案和氢价趋势。
2. 评估CBAM暴露:计算现有钢铁产品的碳强度,并估算不同情景下的CBAM成本(2026、2030、2034年)。
3. 参与绿氢试点:与氢能生产商合作或投资现场电解槽,特别关注内蒙古、新疆等可再生能源丰富区域。
4. 认证绿色钢铁资质:准备符合欧盟排放交易体系或CBAM报告的排放核查与认证体系。
5. 多元化产品组合:为欧盟市场开发低排放钢铁产品线,保持竞争力。
结论
中国绿氢推广为钢铁出口商提供了在CBAM全面实施前脱碳的战略机遇。虽然规模化需要时间,但先动者可以获得市场优势并避免未来成本惩罚。国内政策支持与外部监管压力的结合,使绿氢成为CBAM合规的关键杠杆。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
欧洲议会多数反对EU ETS免费配额延长至2038年
欧洲议会多数MEP已反对委员会将EU ETS免费配额淘汰延长至2038年的计划,EPP、S&D、绿党及左翼党团均提交修正案要求恢复原定2034年截止点。中国出口商应在两种时间情景下准备CBAM成本模型,同时密切跟踪三方谈判进展。
智利批准PACM碳信用用于碳税抵免
智利环境部正式承认《巴黎协定》信用机制(PACM)为合格标准,其碳信用可用于抵免该国碳税,为处于起步阶段的第6.4条机制提供了早期合规需求出口。
CBAM微量豁免门槛面临优化:ERCST报告对中国出口商的深远影响
欧盟正重新审查CBAM 150欧元的微量豁免门槛以防范规避行为,这与欧盟整体趋严的贸易政策相呼应。中国出口商需为小批量货物的严格合规做好准备。