全球碳市场综述:新西兰ETS低迷、哥伦比亚自然市场扩容、WCI走弱
概述
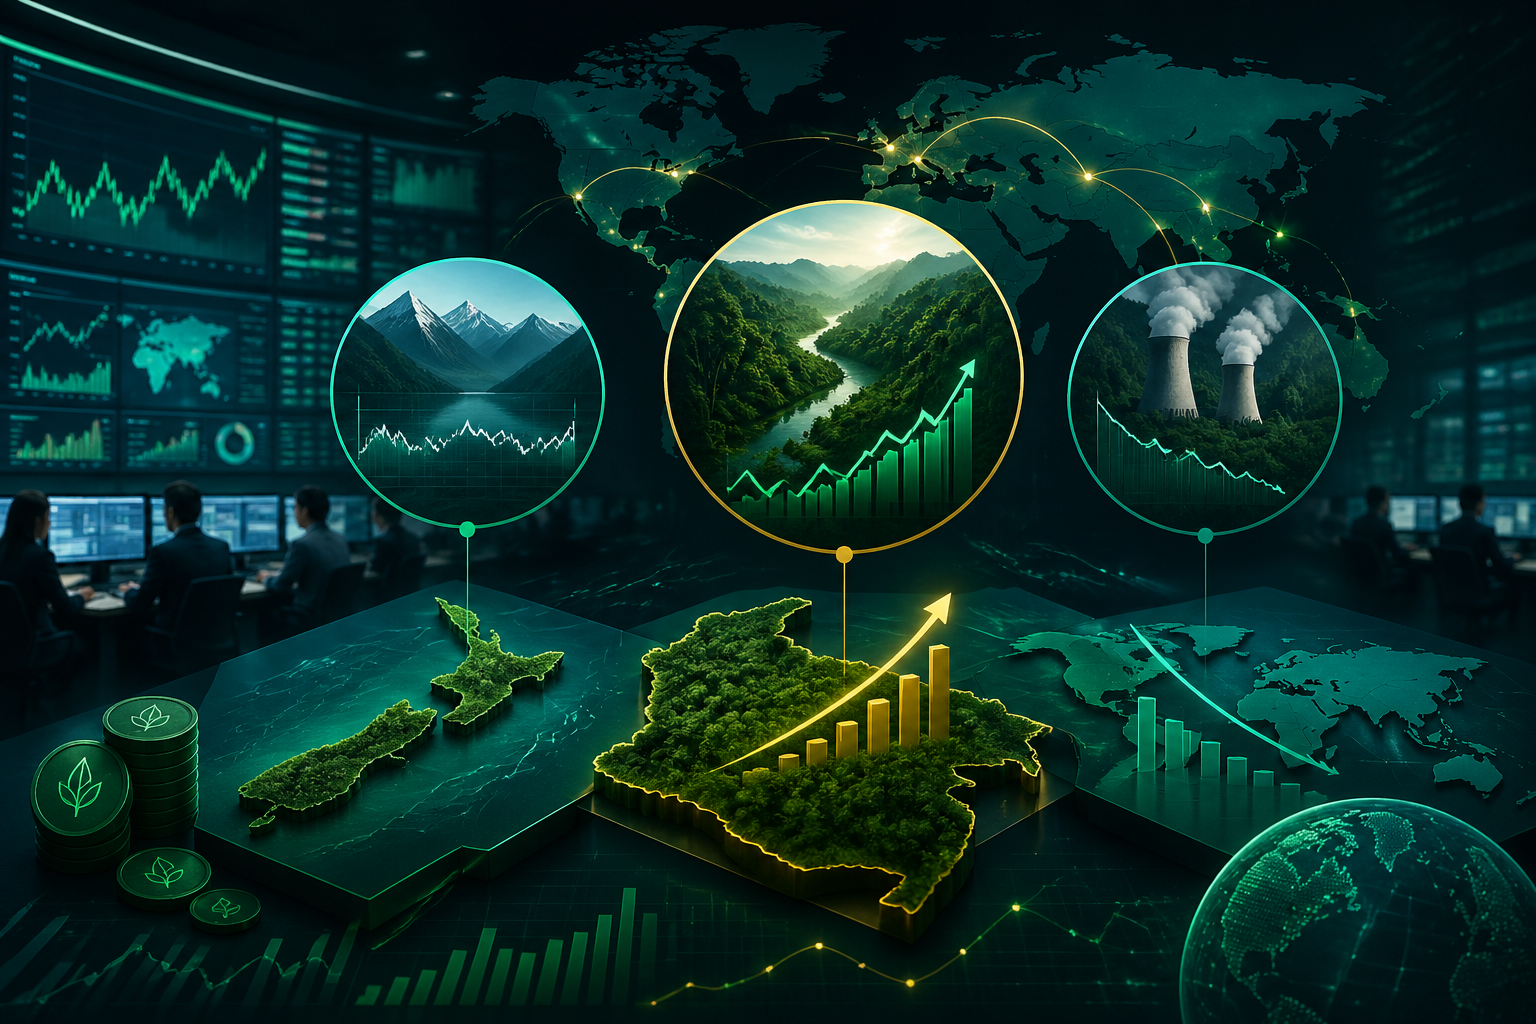
2025年年中,全球三大洲的碳市场呈现分化信号:北美合规市场因监管不确定承压、拉美结构性改革推进、新西兰注册持续低迷。对于中国出口商与项目开发商而言,这些分化走势对定价基准、抵消供给及跨境合规策略都具重要意义。
新西兰ETS:注册低迷延续
新西兰政府最新数据显示,2025年4月土地纳入ETS的申请数量继续维持个位数,延续了自政府释出收紧外来林种(主要是辐射松)作为永久碳汇入市信号以来的多月低迷。
林业历来是NZU供给主力。注册持续疲弱表明地主在等待监管明朗,才愿签署25年以上的碳林合同。NZU现货价徘徊在45–55新元区间,远低于2022年80新元以上的水平。
对中国相关方的影响: 活跃于亚太的中国林业技术供应商、苗木出口商及碳项目投资者应预期2025年新西兰林业抵消签发持续疲软,但政策重置可能触发反弹。
哥伦比亚:自然市场迈向规模化
作为全球生物多样性最丰富的国家之一,哥伦比亚正从试点阶段迈向可规模化的自然基础碳市场。经过多年在碳税与PNCC合规框架下的试验,MRV标准、登记簿互操作性、原住民社区保障及基准方法学等结构性基础已基本就位。
哥伦比亚的双轨制允许自愿市场信用(主要是REDD+与AFOLU)用于抵缴国家碳税,形成真正的价格发现。在2023–2024年全球自愿市场因诚信问题受创之际,哥伦比亚强化规则有望使其在CORSIA第一阶段(2024–2026)与《巴黎协定》第6.4条推动下,成为高诚信供给来源。
对中国买家的影响: 面临CORSIA义务的中国航司及有范围三承诺的跨国企业,应关注哥伦比亚自然基础信用作为溢价但可信度高的供给来源。
WCI市场:加州走平、华盛顿创五个月新低
加州碳配额(CCA)继续在约29美元/吨横盘,市场等待CARB迟迟未出的项目修订——包括与2030年48%减排目标一致的更严格总量路径。
华盛顿碳配额(WCA)表现更弱,在生态部发布关于APCR及拍卖机制拟议变更指引后跌至五个月低点。指引暗示在价格触发点有更大供给弹性,市场解读为利空。华盛顿项目与加州–魁北克最终联动的可能性持续制造双向价格压力。
对中国出口商的跨市场要点
1. 基准价差持续扩大。 欧盟ETS(70欧元+/吨)、加州(29美元/吨)、华盛顿(<30美元且下跌中)、新西兰(约50新元)价差已达3倍。对CBAM暴露的中国出口商而言,欧盟仍是约束性基准,而北美市场的竞争对手享有显著碳成本优势。
2. 监管风险成为主导价格驱动。 三个管辖区的价格均由政策信号而非基本面驱动。中国合规团队应投资实时监管监测。
3. 高诚信抵消供给正在整合。 哥伦比亚的成熟,连同肯尼亚、印尼的类似动作,表明自愿市场复苏将偏好治理强的管辖区——中国CCER重启应研究这一范式。
建议
- CBAM暴露出口商(钢铁、铝、水泥、化肥): 继续以欧盟ETS价格而非全球均价为内含排放基准,差距可能扩大。
- 项目开发商: 在注册数据企稳前避免新增新西兰ETS林业敞口;关注哥伦比亚与东南亚自然基础机会。
- 企业买家: 跨管辖区分散抵消组合以管理诚信与价格风险。
信息来源
本文由 AI 依据上述来源整理,发布前请以原始来源为准。
相关文章
欧盟进口商转向低CBAM默认值国家:中国出口商面临供应链洗牌警告
欧盟进口商正转向CBAM默认排放值较低的国家,未报告实际碳排放的中国出口商面临订单流失风险。同时,EU ETS价格尾盘下挫测试技术支撑位,北爱尔兰获CBAM豁免。
欧洲推进电动货运走廊:对中国出口商范围3排放的影响
欧洲推进电动内河货运走廊标志着从单一船舶技术向系统性基础设施的转变,直接影响供应链排放。中国出口商需为CSRD下的范围3排放追踪做好准备,并在EU ETS碳定价重塑内河运输之际优化物流路线。
CBAM效应显现:欧盟进口商转向低排放默认值国家采购
欧盟进口商已开始将供应链转向CBAM默认排放值较低的国家,这对未能核查实际排放量的中国出口商构成严重的竞争威胁。同时,欧盟碳价在尾盘抛售中跌至关键技术支撑位,欧委会也明确了北爱尔兰的CBAM豁免地位。